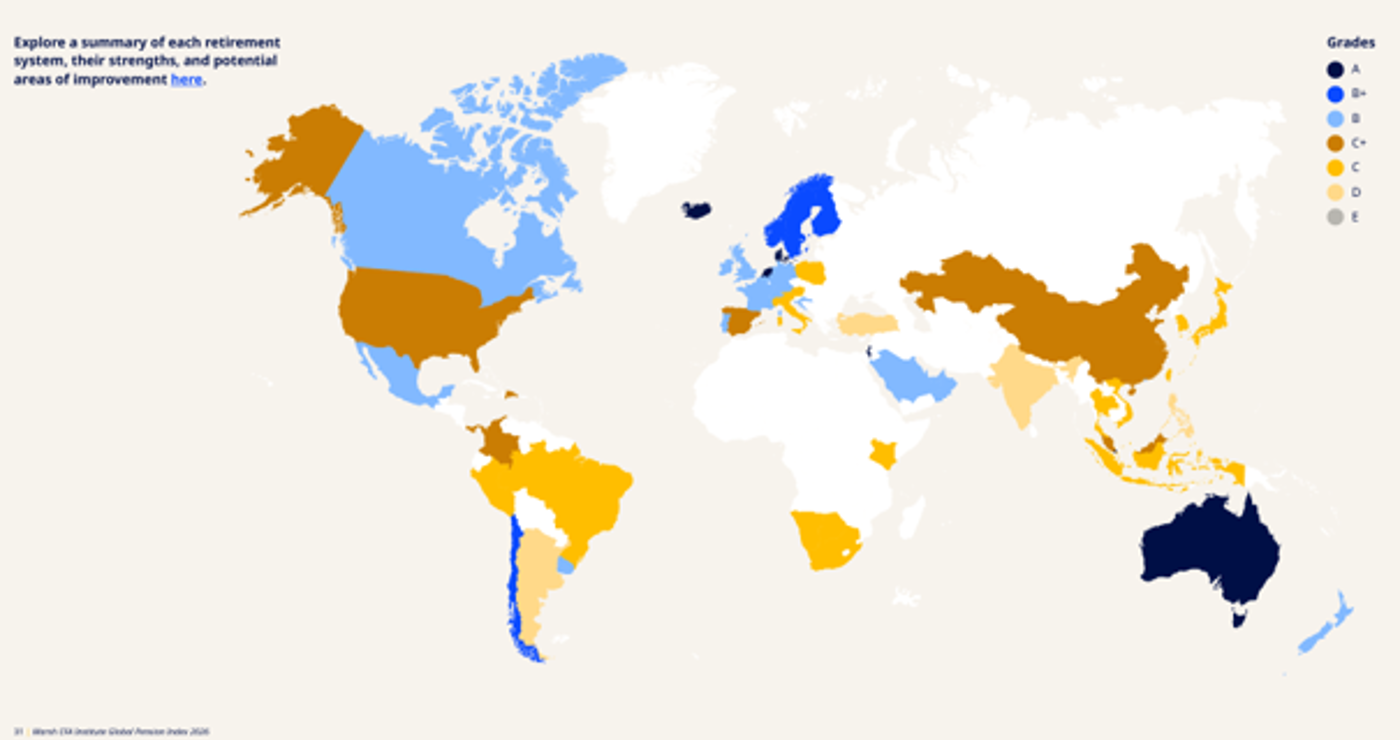
La Suisse se classe toujours en milieu de tableau, à la 11e place. Ne devrait-elle pas figurer plus haut ?
En tant que Suisse, j’apprécie bien sûr que la Suisse se classe le plus haut possible dans les études comparatives internationales. Mais nous devons aussi toujours rester réalistes et garder à l’esprit ce qui convient à la Suisse et ce qui est réalisable ici. Là où la Suisse n’a pas à rougir face aux meilleurs de la classe, c’est au niveau du capital épargné. Si l’on examine les actifs de prévoyance du 2e pilier par rapport au produit intérieur brut (PIB), la Suisse a épargné 167 % de son PIB. Nous avons ainsi épargné relativement plus que les Pays-Bas, qui se situent à 150 % du PIB. Les meilleurs de la classe sont ici l’Islande, avec 191 %, et le Danemark, avec 206 %.
En matière d’adéquation des prestations, la Suisse s’en sort relativement mal. À quoi cela tient-il ?
Si nous examinons la question de plus près, nous constatons que, dans les systèmes qui obtiennent de bons résultats à cet égard, une grande partie des prestations provient du 1er pilier. Nous nous intéressons en particulier aux taux de remplacement pour les revenus moyens et modestes, et c’est précisément là que les prestations du 1er pilier jouent un rôle majeur. Il s’agit en fin de compte d’une question politique : un renforcement supplémentaire du 1er pilier sur le modèle de certains des pays mentionnés ne ferait probablement pas l’unanimité dans notre pays.
Ce classement reflète-t-il toutes les spécificités ?
Cela soulève tout d’abord la question fondamentale de savoir ce que nous pouvons réellement mesurer. Pour ces comparaisons, nous devons nous appuyer sur les statistiques disponibles. Dans le cas de la Suisse, le classement repose sur des données fournies par les autorités suisses à l’OCDE. Ces données ne prennent actuellement en compte que les prestations légales minimales. Or, nous savons que la part des prestations surobligatoires est substantielle. Une grande partie des caisses de pensions n’applique par exemple aucune déduction de coordination, ou une déduction réduite, et de nombreuses caisses de pensions appliquent des taux de cotisation d’épargne supérieurs au minimum légal. On peut donc supposer que la Suisse se porte un peu mieux que ne le laissent supposer les statistiques officielles.
Où voyez-vous un potentiel d’amélioration supplémentaire ?
Il s’agit d’un ajustement fin ; il n’y a pas de « solutions faciles » qui permettraient de faire de grands bonds en avant. En ce qui concerne le niveau des prestations, les caisses de pensions ont déjà fait le nécessaire. Nos prestations sont nettement supérieures au minimum légal. En matière de durabilité, il serait bien sûr intéressant que les futures réformes politiques prennent en compte des approches innovantes pour le financement durable du 1er pilier. Dans le domaine de l’intégrité, nous ne pouvons guère mettre en place un système aussi réglementé que celui des Pays-Bas. Cela ne serait probablement pas compatible avec notre culture de milice. Nous pouvons néanmoins continuer à nous professionnaliser.
Pouvons-nous encore nous permettre un âge de départ à la retraite fixé à 65 ans ?
En tant que citoyen, j’apprécierais qu’on puisse mettre en place un système fondé sur la démographie et la réalité actuarielle, afin de s’éloigner un peu de cette approche plutôt rigide que nous suivons en Suisse. Mais ce n’est que mon opinion personnelle.


«Nous devons rester réalistes»